Nos dias de hoje, a escolha de um banco digital pode parecer desafiadora, especialmente para quem recebe em dólar. No contexto brasileiro, nomes como Inter, Nubank e Wise se destacam como opções viáveis e confiáveis para realizar esse tipo de transação. Embora cada um deles tenha características e custos distintos, todos são reconhecidos pela segurança na realização de pagamentos, tanto para pessoas jurídicas quanto para pessoas físicas.
Uma pesquisa realizada pelo Banco Central em 2023 mostrou que o Brasil alcançou um marco impressionante ao registrar US$ 3,31 bilhões em transferências pessoais internacionais, sendo que a maior parte desse total provém dos Estados Unidos. Isso evidencia a crescente demanda por soluções que facilitam o recebimento de fundos de fora do país.
Com o avanço da globalização e a popularização do trabalho remoto, ter uma conta multimoeda se tornou estratégico para muitos. Se você se encaixa nessa realidade, fique por aqui para descobrir qual banco digital é o mais adequado para receber transferências internacionais e como escolher a melhor opção para suas necessidades financeiras.
Quem se beneficia ao receber em moeda estrangeira?
Pessoas autônomas e empresas que operam no Brasil são os principais interessados em abrir contas digitais que aceitam depósitos em moedas como o dólar. Vale ressaltar que apenas instituições financeiras autorizadas pelo Banco Central possuem a permissão necessária para realizar operações de câmbio. Para isso, é imprescindível o uso dos códigos IBAN e SWIFT, que são essenciais para a transferência de dinheiro entre países.
O SWIFT, que é a sigla para Society for Worldwide Interbank Financial Telecommunication, é um sistema que viabiliza a comunicação para pagamento e transferências internacionais, permitindo a identificação do banco recebedor via um código específico. Já o IBAN (International Bank Account Number) é utilizado em transações no âmbito do SEPA (Single Euro Payments Area), que integra países da União Europeia e regiões aliadas.
Esses códigos garantem que as transferências internacionais que um cliente realiza cheguem de forma eficaz a um banco brasileiro. Dependendo do tipo de conta, é possível receber o valor já convertido em reais ou mantê-lo na moeda original.
Como escolher o banco digital ideal para transferências internacionais?
Você pode estar se perguntando: “Bancos digitais aceitam transferências internacionais?” A resposta é sim. No Brasil, bancos tradicionais, múltiplos e fintechs têm a capacidade de receber esses fundos. Ao decidir qual instituição escolher, atente-se a aspectos como:
- Suporte a múltiplas moedas;
- Custos associados ao recebimento, como spread cambial e IOF;
- Prazo para processamento das transferências;
- Limites de movimentação;
- Qualidade do atendimento ao cliente;
- Disponibilidade de cartão;
- Taxas para saques e outras operações.
Um fator importante a considerar é que, ao utilizar um banco digital, a conversão do valor em reais costuma ocorrer automaticamente. Já em plataformas especializadas, você pode optar por manter o saldo na moeda original e fazer a conversão posteriormente. Avalie cada uma das opções, considerando as necessidades específicas de sua operação financeira.
Como receber pagamentos em dólar nas plataformas mais conhecidas?
O processo para receber depósitos em dólar varia de acordo com a instituição. No Inter, você precisa abrir uma conta digital e ativar a Global Account pelo Super App. No Nubank, o recebimento é facilitado por meio de uma plataforma especializada em remessas internacionais. Já na Wise, a criação de uma conta simples permite acessar os dados necessários para o recebimento.
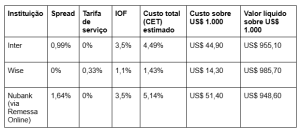
Vamos fazer um comparativo que inclui custos estimados, prazos e o CET (Custo Efetivo Total) para o recebimento de US$ 1.000 em cada uma dessas opções:
A transferência utilizando o sistema SWIFT pode ser finalizada no mesmo dia ou pode levar até um dia útil, dependendo da instituição e do processo. É importante estar ciente, também, da modalidade de cobrança de taxas escolhida, que pode ser OUR, BEN ou SHA. Neste sentido:
- OUR: o remetente arca com todas as taxas;
- BEN: o receptor arca com as taxas;
- SHA: as taxas são divididas entre remetente e receptor.
Os custos relacionados às operações desempenham um papel crucial na escolha do banco digital mais vantajoso para receber em dólar, assim como o quem é responsável pelas taxas de cada parte envolvida.
O que diferencia os bancos digitais para recebimento em dólar?
O Inter se destaca por oferecer uma conta global que se integra perfeitamente à conta digital local, permitindo que você gerencie seus recursos, sejam eles nacionais ou internacionais, tudo em um único aplicativo. Além de permitir recebimentos do exterior, essa conta oferece um cartão de débito e crédito em dólar, sempre sem anuidade, tornando o uso em diferentes moedas mais acessível e com conversão automática, sem a incidência do IOF.
Por isso, é fundamental analisar todos os recursos que a conta PJ oferece e não apenas se atentar aos custos relacionados às transferências, pois sua gestão financeira como um todo está em jogo. Seu objetivo deve ser otimizar o uso dos valores recebidos para o investimento e crescimento de sua atividade profissional.
Identificando a melhor taxa de câmbio para recebimentos internacionais
Tanto o Inter, quanto o Nubank e a Wise fixam suas operações internacionais em bases de câmbio comercial. A principal distinção entre eles está nos custos adicionais embutidos nas transações, que incluem spread cambial, taxas administrativas e tributações de IOF. Esses fatores podem influenciar diretamente no valor que você de fato receberá.
Dentre essas opções, o Inter se sobressai ao unir condições competitivas com um ambiente financeiro abrangente, que facilita a gestão tanto de operações nacionais quanto internacionais.
Implementando um plano de recebimentos internacionais eficiente
Para assegurar que suas transações internacionais sejam menos onerosas e mais previsíveis, aqui estão algumas orientações úteis:
- Escolha a conta mais adequada às suas necessidades;
- Verifique e valide todos os dados necessários conforme a origem da transferência para evitar quaisquer erros;
- Comunique ao pagador as informações corretas para o envio;
- Negocie quem arcará com as taxas, quando possível;
- Siga o progresso das transações até que sejam concluídas;
- Aguarde para realizar a conversão dos valores na hora mais vantajosa para o seu planejamento financeiro.
Com essas dicas, você pode fomentar uma gestão de pagamentos internacionais mais eficiente, reduzindo custos e auxiliando seu negócio a prosperar. Agora, é hora de decidir qual é o melhor banco digital para você que recebe em dólar e abrir sua conta para realizar operações multimoeda com segurança e praticidade. Aproveite esta oportunidade!