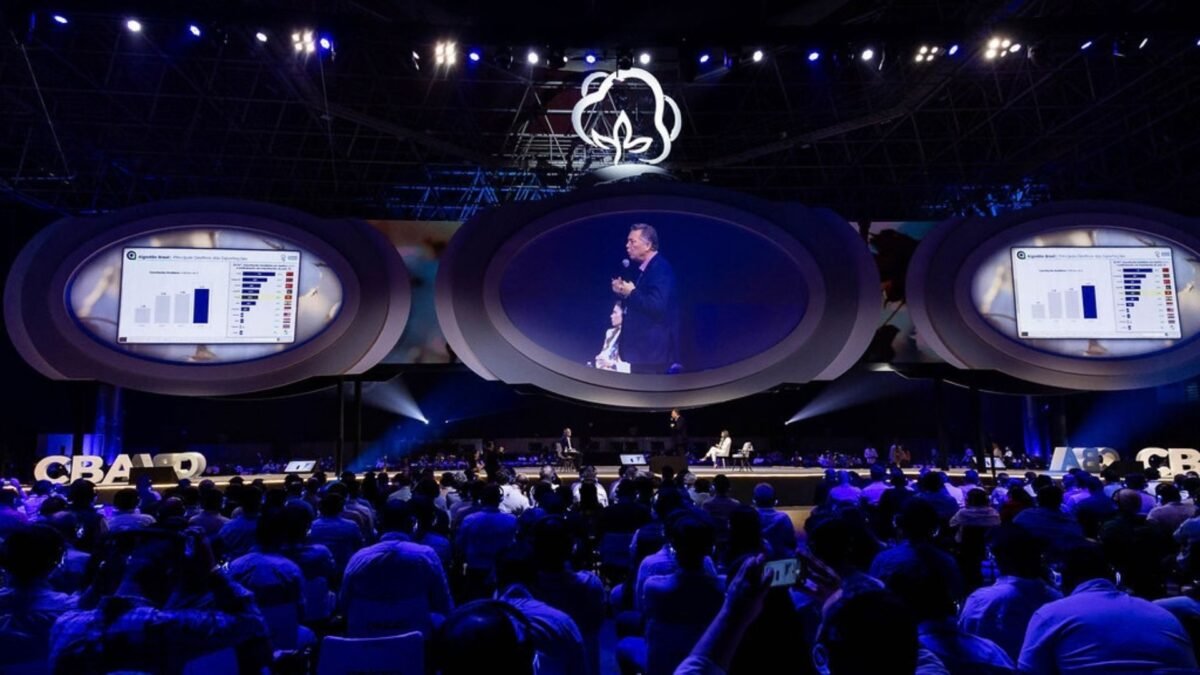


“Estamos testemunhando uma mudança estruturante. O Brasil está se afirmando no mercado internacional, impulsionado pela nossa eficiência produtiva e pelo robusto sistema de produção.” Essa declaração de Aurélio Pavinato, CEO da SLC Agrícola, destaca um dos principais pontos do debate “O Algodão Brasileiro no Tabuleiro Global: Perspectivas e Estratégias para a Safra 2026/27”, realizado em Belo Horizonte. O evento, parte do 15º Congresso Brasileiro do Algodão (CBA), que ocorre entre 22 e 24 de setembro, tem sido monitorado pela Forbes Agro.
A magnitude dessa transformação se reflete também nos números. O Valor Bruto da Produção (VBP) do algodão alcançou R$ 36,36 bilhões em 2025, o mais alto da série histórica do Ministério da Agricultura. Para 2026, o VBP preliminar, baseado em dados de janeiro a agosto, fica em R$ 35,14 bilhões, que ainda é o segundo maior da série.
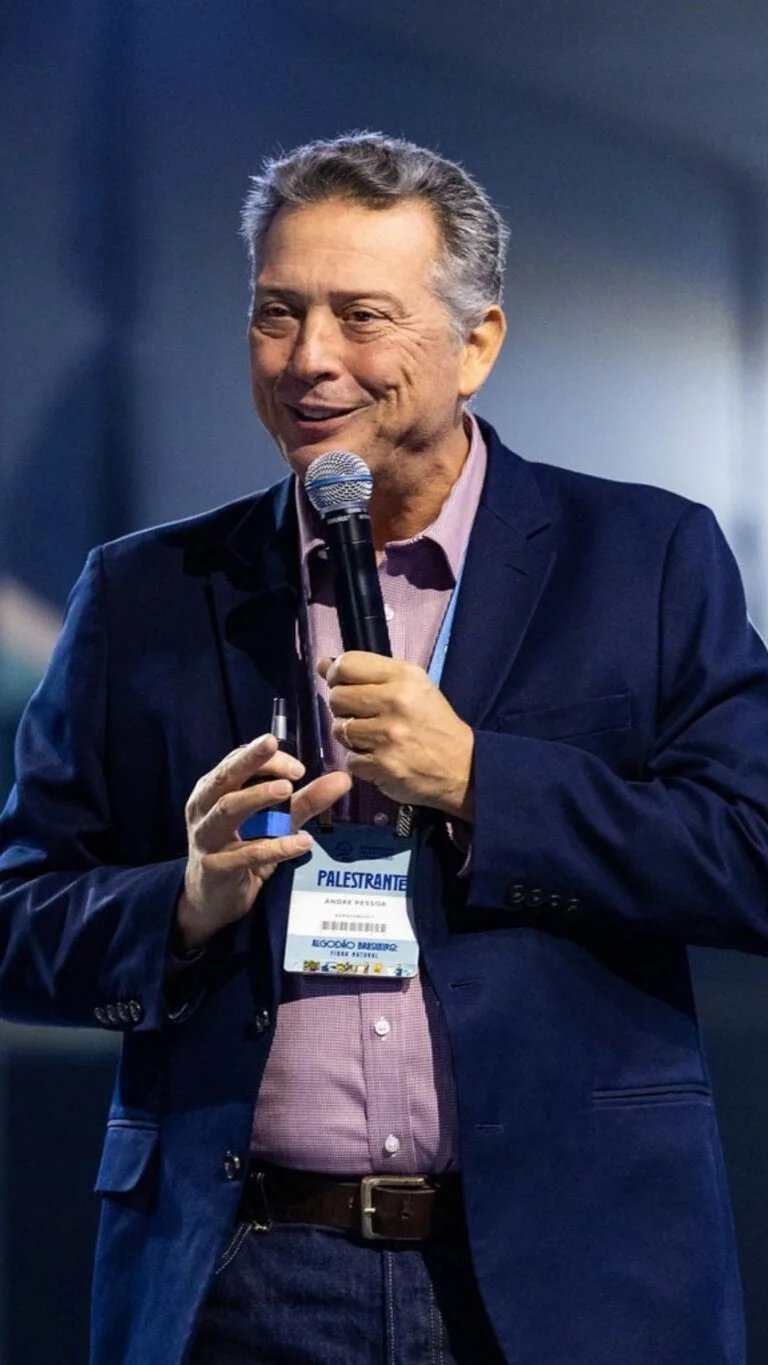
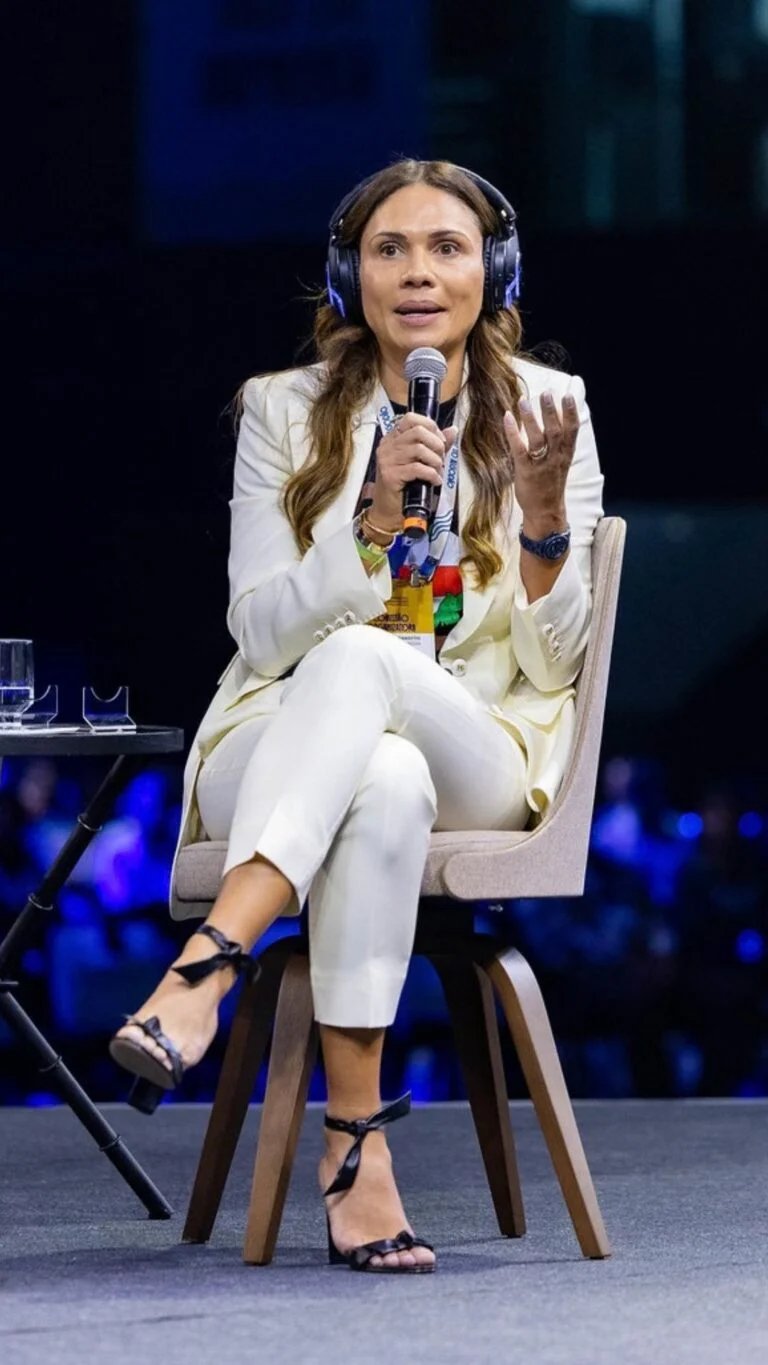
Além de Pavinato, o evento contou com a participação de André Pessôa, consultor de mercado e CEO da Agroconsult, Alessandra Zanotto Costa, produtora rural e presidente da Associação Baiana de Produtores de Algodão (Abapa), e Alexandre De Marco, CEO do Grupo BDM, de Mato Grosso.
De R$ 4 bilhões a mais de R$ 36 bilhões
O crescimento do VBP ilustra a transformação de uma cultura que mudou drasticamente sua voz e alcance no Brasil. Em 1997, o setor apresentou o menor número da série, com R$ 3,96 bilhões. Desde os anos 2000, a expansão no Cerrado, junto à mecanização e ao uso de tecnologias modernas, redefiniu os parâmetros dessa atividade.
Comparando essa evolução em termos de produtividade, o Brasil saiu de cerca de 1 milhão de hectares plantados, duas décadas atrás, para mais de 2 milhões, enquanto a produtividade média nacional disparou de aproximadamente 1.200 para 2.000 quilos de pluma por hectare. Enquanto isso, a China, que também aumentou sua produtividade, diminuiu sua área cultivada.
Esse aumento de escala, produtividade e a capacidade de realizar uma segunda safra são vantagens competitivas cruciais para o Brasil. “A nossa competitividade vem da possibilidade de ter duas safras, alta produtividade e oferecer algodão ao longo de todo o ano”, destacou Pavinato. Para Alessandra, “a organização da cadeia foi fundamental para que o Brasil alcançasse esse patamar.”
André Pessôa acrescentou que, considerando apenas o Mato Grosso, o Brasil já supera os Estados Unidos em produção de algodão e a Bahia ultrapassa a Austrália nesse sentido. Em termos de exportação, o Brasil ultrapassou os EUA por duas temporadas seguidas, embarcando, no ciclo encerrado em julho, 27% a mais de algodão do que os norte-americanos. No ano passado, as exportações brasileiras totalizaram 3,1 milhões de toneladas, representando 74,8% da safra 2025/26, com uma receita de US$ 5,2 bilhões (R$ 26,6 bilhões na cotação atual).
A Vantagem Brasileira Além da Porteira
Esse salto não ocorreu apenas porque o produtor brasileiro tem colhido mais por hectare, mas sim porque o país construiu uma cadeia robusta que permite a entrega de grandes volumes ao mercado internacional durante quase todo o ano. Essa regularidade se destaca como um diferencial valioso para compradores globais.
“A presença constante de algodão brasileiro disponível internacionalmente é um aspecto que passou a ser relevante nas transações comerciais”, afirmou Pessôa. Ele ainda notou que o Brasil já conseguiu exportar mais de 400 mil toneladas em determinados meses, além de manter embarques que frequentemente ultrapassam 200 mil toneladas.
Essa evolução também mudou a dinâmica de concorrência do Brasil com outros países produtores. China, Índia, Estados Unidos, Austrália e Paquistão continuam a ser grandes players, mas enfrentam desafios únicos. A Austrália, por exemplo, é muito dependente da água; a Índia e o Paquistão sofreram perdas em área cultivada e produtividade; e tanto os EUA quanto a China utilizam diferentes políticas de proteção e suporte à produção, como foi discutido no congresso.
Alexandre De Marco, CEO do Grupo BDM, destacou uma vantagem estrutural do Brasil. “Dois de nossos principais concorrentes, a Índia e a China, têm a pressão de produzir alimentos devido à grande população, enquanto o Brasil não enfrenta essa restrição nas áreas agrícolas.”
Entretanto, Pavinato alertou para a necessidade de crescimento em áreas com alto potencial produtivo. “Não podemos expandir a produção de algodão em áreas marginais, se quisermos reduzir os custos por libra consistentemente.”
O Verdadeiro Adversário Está Fora da Lavoura
Uma das mensagens mais impactantes que emergiu da discussão é que o principal adversário do algodão brasileiro não é necessariamente o algodão de outros países, mas sim o poliéster, a fibra sintética derivada do petróleo.
Nos últimos anos, o preço baixo do petróleo contribuiu para que o poliéster se tornasse mais competitivo. Contudo, mudanças recentes nos preços internacionais do petróleo alteraram essa dinâmica. “Com o aumento do custo da fibra sintética, a competitividade do algodão brasileiro, americano e australiano melhorou consideravelmente”, explicou Pessôa.
Pavinato expressou essa mudança em outro termo. A indústria costumava ver a volatilidade como um problema exclusivo do algodão. Recentemente, porém, disputas geopolíticas trouxeram instabilidade para o setor de petróleo e, consequentemente, para o poliéster. “A fibra natural agora é uma opção que pode mitigar riscos para a indústria têxtil.”
Essa nova perspectiva sugere que a cotonicultura deve olhar além da simples competição por mercado de outros países e focar em aumentar o consumo global de algodão.
Pavinato ressaltou que a cadeia está explorando novas tecnologias de fiação e misturas de tecidos que poderiam ampliar o uso de fibras naturais. De Marco acrescentou que um objetivo estratégico deve ser conquistar espaço em relação às fibras sintéticas, incentivando o aumento do consumo mundial de produtos feitos com fibras naturais.
O olhar para 2026 indica um crescimento projetado de 7% a 8,5% na área plantada, que deverá atingir cerca de 2,2 milhões de hectares. Mato Grosso deve ultrapassar novamente 1,5 milhão de hectares, enquanto a Bahia deve superar 400 mil hectares. No entanto, essa expansão enfrenta um desafio significativo: a obtenção de crédito e financiamento.
O clima é outro fator que requer atenção. O fenômeno de El Niño pode influenciar a distribuição de chuvas, comprometendo a janela de plantio, especialmente no Nordeste e durante a segunda safra no Centro-Oeste. Apesar disso, a Bahia tem se mostrado resiliente, com a irrigação aumentando a capacidade de resposta dos agricultores. Atualmente, quase 200 mil hectares de algodão na Bahia já são irrigados.
Os custos também são uma parte crítica da equação. O aumento nos preços dos fertilizantes, especialmente os fosfatados, limitou uma redução mais significativa nos custos de produção para 2026/27. No entanto, a valorização recente do algodão melhorou a relação de troca para o produtor. Pessôa avalia que, embora a rentabilidade se mantenha em níveis adequados na próxima safra, ela deve ficar aquém dos picos históricos.
De Marco observou que o foco dos desafios está cada vez menos nas despesas com a lavoura e mais nas despesas administrativas, comerciais, financeiras e logísticas. “Concluindo, não controlamos o preço final; o que nos move são as margens.”
Nos próximos dias, a Forbes Agro continuará a acompanhar os debates mais relevantes, anúncios e tendências que moldarão o futuro de uma das cadeias agrícolas mais estratégicas do Brasil.